 Verifiche
 Documenti
 Difetti e lavori
 Condominio
 Mutuo
 Ristrutturare
 Pratiche
 Bonus
 Cantiere e imprese
 Efficienza
 Strutture
 Sottotetti
 Impianti
 Pavimenti
 Pareti
 Serramenti
 Arredo
 Progetti
 Bagno
 Camere
 Idee e stili
 Piccoli spazi
 Fai da te
 Giardino
 Lavori del mese
 Piante
 Rose
 Potature
 Orto
 Frutteto
 Balcone
 Parassiti
 Progettare
 Confini
 Piscine e opere
 Da appartamento
 Aromatiche
 Piante grasse
 Alberi
 Prato
 Cura
 Attrezzi
 Laghetto
 Botanica
 Vivere la casa
 Cucinare
 Manutenzione
 Piccoli lavori
 Impianti
 Consumi
 Colori
 Sicurezza
 Condominio
 Ho un problema
 Crepe
 Umidità e muffa
 Infiltrazioni
 Strutture
 Rumori
 Difetti dei lavori
 Salubrità
 Vicini
 Indagini
 Strumenti
 Servizi
 Comprare casa · Mutuo e costi d'acquistoGuida
Come scegliere il mutuo per comprare casa: la guida
Come scegliere il mutuo senza farsi guidare solo dal tasso?
Il mutuo ipotecario è un prestito a medio-lungo termine, di solito da 5 a 30 anni, con un’ipoteca sulla casa a tutela della banca. È quasi sempre l’impegno economico più lungo della vita di una famiglia: dura più dell’auto, spesso più dell’arredamento, a volte più del lavoro che hai oggi.
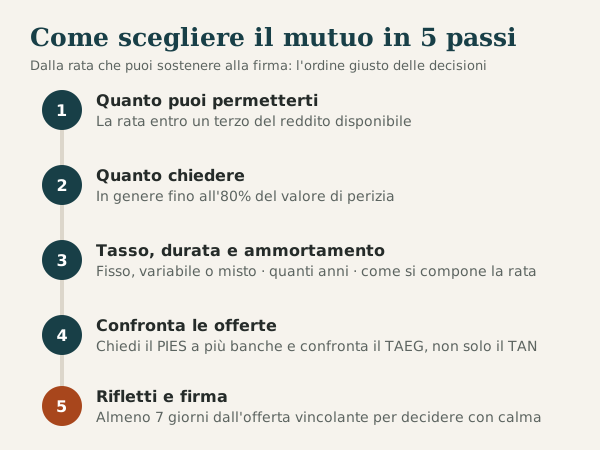
Per questo il tasso pubblicizzato è solo uno degli elementi. La scelta segue un ordine preciso, lo stesso suggerito dalla guida della Banca d’Italia sul mutuo:
- quanto puoi pagare ogni mese senza mettere in difficoltà il bilancio di casa;
- quanto chiedere alla banca, in base al valore della casa e ai tuoi risparmi;
- tasso, durata e metodo di ammortamento;
- il confronto tra le offerte, sul costo complessivo e non solo sulla rata;
- la firma, dopo aver usato il tempo di riflessione che la legge ti dà.
Se vuoi provare subito i numeri, apri Mutuo Giusto, il calcolatore gratuito di La Casa Giusta: inserisci prezzo, anticipo e reddito e vedi rata, interessi, TAEG stimato e i consigli per il tuo caso.
Quale rata del mutuo ti puoi permettere?
La domanda giusta non è “quanto mi presta la banca?”, ma “quanto posso restituire ogni mese, anche se qualcosa va storto?”.
Prima di chiedere il mutuo, stima il tuo reddito disponibile: quello che entra ogni mese in famiglia, al netto delle spese fisse a cui non puoi rinunciare (altri prestiti, assegni, spese obbligate). La Banca d’Italia indica come ragionevole che la rata del mutuo non superi un terzo del reddito disponibile, per far fronte alle spese correnti, agli imprevisti e a possibili cali di reddito dovuti, per esempio, a malattia o perdita del lavoro.
Un esempio: con 3.000 € netti al mese e nessun altro finanziamento, la rata prudente arriva a circa 1.000 €. Se hai già una rata dell’auto da 250 €, il reddito disponibile scende a 2.750 € e la rata del mutuo dovrebbe restare entro i 915 € circa.
Due attenzioni in più:
- ragiona in prospettiva: un figlio in arrivo, un contratto a termine, la casa da arredare cambiano il margine;
- non svuotare il conto per l’anticipo: dopo il rogito arrivano le spese di trasloco, arredo e i primi piccoli lavori.
Quanto mutuo puoi chiedere rispetto al prezzo della casa?
In generale la banca concede un importo che non supera l’80% del valore dell’immobile, stabilito con una perizia fatta da un tecnico indipendente, e solo dopo aver valutato il tuo merito creditizio. A volte si va oltre l’80%, ma in quei casi la banca chiede maggiori garanzie e spesso applica condizioni meno favorevoli.
Attenzione a due dettagli che sorprendono molti acquirenti:
- l’80% si calcola sul valore di perizia, che può essere più basso del prezzo che hai concordato;
- oltre all’anticipo servono i soldi per le spese di acquisto: notaio, imposte sull’atto, eventuale agenzia. Non si finanziano con il mutuo.
La perizia della banca, inoltre, serve a stimare il valore della garanzia: non verifica al posto tuo che la casa sia in regola dal punto di vista edilizio e catastale. Una difformità scoperta tardi può bloccare il mutuo o il rogito. Per questo conviene controllare i documenti prima della proposta: trovi l’elenco nella guida sui documenti da chiedere prima del compromesso e le verifiche sull’immobile in cosa controllare prima di comprare casa.
Mutuo prima casa: quali vantaggi ci sono?
Se il mutuo è concesso da una banca, si paga un’imposta sostitutiva pari al 2% dell’importo, che scende allo 0,25% per l’acquisto della prima casa. La trattiene la banca al momento dell’erogazione: la somma che ricevi è quindi un po’ più bassa di quella concessa. Su un mutuo di 200.000 € la differenza è notevole: 500 € invece di 4.000 €.
Gli interessi pagati per un mutuo ipotecario per comprare, costruire o ristrutturare l’abitazione principale sono inoltre detraibili dall’Irpef, con importo e condizioni fissati dalla legge. Verifica quelli in vigore sul sito dell’Agenzia delle Entrate o con il tuo CAF prima di contarci nel bilancio familiare.
Fisso, variabile o misto: come scegliere il tasso?
Il tasso del mutuo è dato da un parametro di mercato più uno spread, la maggiorazione della banca. Per il fisso il parametro di riferimento è di solito l’Eurirs (IRS); per il variabile l’Euribor oppure il tasso ufficiale della Banca centrale europea.
| Tipo di tasso | Come funziona | Per chi è adatto |
|---|---|---|
| Fisso | Il tasso resta quello del contratto per tutta la durata | Chi vuole sapere fin da subito quanto pagherà e teme i rialzi |
| Variabile | Segue il parametro di riferimento a scadenze stabilite | Chi vuole un tasso in linea con il mercato e può sostenere aumenti della rata |
| Misto | Passa da fisso a variabile (o viceversa) a scadenze o condizioni del contratto | Chi vuole certezza per un periodo e flessibilità dopo |
| Doppio | Una parte del mutuo a tasso fisso e una a tasso variabile | Chi cerca una via di mezzo tra i due |
Il variabile di solito parte più basso, ma il rischio è l’aumento delle rate, che pesa di più sui mutui lunghi. Ne parliamo nel dettaglio nell’approfondimento su mutuo a tasso fisso o variabile, con il calcolo dell’“Euribor di pareggio”.
Un’attenzione in più: alcune offerte propongono un tasso di ingresso particolarmente basso per i primi mesi, seguito da un tasso a regime più alto. La differenza può essere consistente: confronta sempre il tasso che pagherai per la maggior parte della durata.
Quale durata conviene per la rata del mutuo?
A parità di importo e tasso, più la durata è breve, più la rata è alta ma gli interessi totali scendono; più è lunga, più la rata si abbassa ma gli interessi crescono.
L’esempio della Banca d’Italia, per un mutuo di 150.000 € a tasso fisso del 2,1%:
| Durata | Rata mensile | Interessi totali |
|---|---|---|
| 20 anni | 766 € | circa 34.000 € |
| 40 anni | 462 € | circa 72.000 € |
Raddoppiare la durata abbassa la rata di circa il 40% ma più che raddoppia gli interessi. La durata giusta è la più breve che ti lascia una rata sostenibile con un margine di sicurezza. In Mutuo Giusto la scheda “Quanto costa ogni anno in più” mette a confronto 10, 15, 20, 25 e 30 anni con i tuoi dati.
Come funziona il piano di ammortamento?
Il piano di ammortamento è il programma di restituzione del debito: fissa l’importo erogato, le singole rate, la periodicità e la data dell’ultima rata. Ogni rata è fatta di una quota capitale (il prestito che restituisci) e di una quota interessi (calcolata sul debito che resta).
In Italia il metodo più diffuso è quello alla francese: la rata è costante, all’inizio fatta soprattutto di interessi, poi sempre più di capitale. Con l’ammortamento all’italiana la quota capitale è costante e la rata scende nel tempo: le prime rate sono più alte, ma gli interessi complessivi sono minori. Il confronto completo, con i numeri, è nell’approfondimento sull’ammortamento del mutuo, francese o italiano.
Quali sono i costi del mutuo oltre agli interessi?
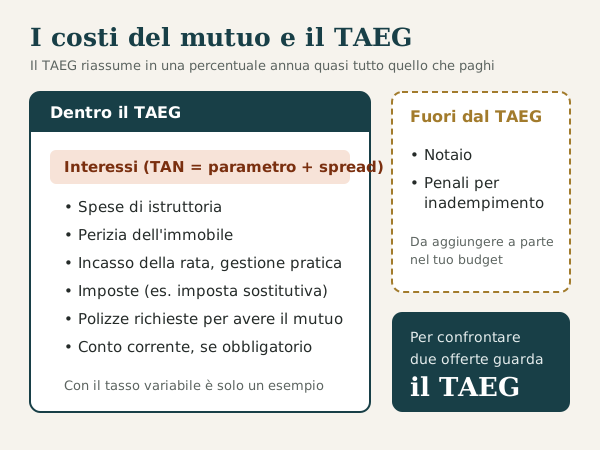
Gli interessi sono la voce più grande, ma non l’unica. Tutte le spese sono indicate nel Foglio informativo che ogni banca mette a disposizione in filiale e sul proprio sito:
- istruttoria: il costo per esaminare la pratica, fisso o in percentuale dell’importo;
- perizia sull’immobile da ipotecare;
- notaio per il contratto di mutuo e l’iscrizione dell’ipoteca;
- assicurazioni: sui danni all’immobile e, a volte, sui rischi legati alla vita del cliente;
- spese di incasso della rata e commissioni di gestione della pratica;
- imposte, come l’imposta sostitutiva vista sopra.
Sulle polizze vale una regola utile: se la banca chiede un’assicurazione sulla vita, deve accettare senza cambiare le condizioni del mutuo la polizza che trovi da solo sul mercato, purché offra una protezione equivalente. Quella proposta dalla banca può costare di più: chiedi sempre un secondo preventivo.
Come confrontare le offerte di mutuo con il TAEG e il PIES?
Il numero da confrontare è il TAEG, il tasso annuo effettivo globale. Riassume il costo totale del mutuo su base annua: oltre al tasso di interesse comprende istruttoria, incasso della rata, imposte, perizia e i servizi accessori necessari per ottenere il mutuo, come una polizza obbligatoria. Non comprende le spese notarili né le penali per inadempimento. Se il tasso è variabile o misto, il TAEG è solo un esempio, perché i tassi cambieranno.
Il documento su cui confrontare le offerte è il PIES, il Prospetto informativo europeo standardizzato. La banca te lo consegna gratuitamente, con le condizioni personalizzate sulla tua situazione, prima che tu sia vincolato da un contratto o da un’offerta. Chiedilo ad almeno tre banche e confronta:
| Voce del PIES | Cosa guardare |
|---|---|
| TAEG | Il costo complessivo: è il confronto principale |
| Spread | Il margine della banca, che resta per tutta la durata |
| Tasso di ingresso e a regime | Se il primo è temporaneo, conta il secondo |
| Piano di ammortamento | Come si compongono le rate e il debito residuo |
| Spese e polizze | Quali sono obbligatorie e quanto costano |
| Tempi di erogazione | Compatibili con la data del rogito |
Prima della firma hai diritto a un periodo di riflessione di almeno 7 giorni dalla ricezione dell’offerta vincolante: in quei giorni l’offerta resta ferma per la banca e puoi accettarla in qualsiasi momento. Usali per confrontare con calma.
Controlla infine che il tasso non superi la soglia dell’usura, calcolata dal TEGM (tasso effettivo globale medio) e pubblicata sul sito della Banca d’Italia.
Cosa puoi fare dopo la firma se le condizioni non ti convengono più?
Il mutuo non è una scelta irreversibile. Il Testo unico bancario ti dà due strumenti importanti:
- estinzione anticipata (art. 120-ter): per i mutui stipulati per comprare o ristrutturare l’abitazione puoi restituire in anticipo tutto o una parte del debito senza penali né oneri. In Mutuo Giusto puoi simulare quanto risparmi versando una somma dopo qualche anno;
- portabilità o surroga (art. 120-quater): puoi trasferire il mutuo a un’altra banca mantenendo l’ipoteca originaria, senza costi né per chiudere il vecchio contratto né per aprire il nuovo.
Puoi anche chiedere alla tua banca di rinegoziare il tasso o la durata. Se un giorno la rata diventa troppo pesante, parlane subito con la banca: le soluzioni possibili vanno dall’allungamento della durata alla sospensione temporanea delle rate.
Quando serve un tecnico prima di chiedere il mutuo?
La banca presta denaro su una casa che fa da garanzia: se la casa ha difformità edilizie o catastali, la perizia può bloccarsi, il notaio può fermare il rogito e i tempi saltano, a volte insieme alla caparra. Conviene scoprirlo prima della proposta d’acquisto, non dopo la delibera del mutuo.
Se hai già i documenti della casa che vuoi comprare, il primo orientamento sui documenti di La Casa Giusta serve proprio a questo: ci mandi quello che ti ha dato l’agenzia e un tecnico ti dice cosa manca e cosa conviene verificare prima di firmare. Per le differenze tra catasto e Comune c’è la guida su difformità catastali e urbanistiche.
Domande frequenti
Quanto tempo ci vuole per avere il mutuo?
Dipende dalla banca e dalla pratica: istruttoria, perizia e delibera richiedono settimane. Prima di firmare il compromesso chiedi alla banca i tempi di erogazione e lascia un margine prima della data del rogito.
Posso chiedere il mutuo prima di aver trovato la casa?
Sì: molte banche valutano in anticipo il tuo merito creditizio e ti dicono quanto potrebbero prestarti. È utile per cercare casa nel budget giusto, ma l'importo definitivo arriva solo dopo la perizia sull'immobile scelto.
Il mediatore creditizio conviene?
Può aiutarti a confrontare più banche, ma il suo compenso va chiesto prima, perché può essere alto. Se il servizio è necessario per ottenere il mutuo alle condizioni offerte, il suo costo entra nel TAEG.
Gli interessi del mutuo si possono detrarre?
Gli interessi del mutuo ipotecario per comprare, costruire o ristrutturare l'abitazione principale sono detraibili dall'Irpef. Importo e condizioni li fissa la legge: verifica quelli in vigore sul sito dell'Agenzia delle Entrate o con il tuo CAF.
Cosa succede se un giorno non riesco a pagare la rata?
Rivolgiti subito alla banca per cercare una soluzione: allungare la durata, rinegoziare il tasso o sospendere per un periodo le rate. I ritardi restano registrati nella Centrale dei Rischi e possono pesare sui finanziamenti futuri.
Fonti
- Il mutuo ipotecario in parole semplici (Le guide della Banca d'Italia), Come scelgo il mutuo; Quanto costa il mutuo; PIES e periodo di riflessione; I miei diritti; MemoMutuo (Banca d'Italia, consultata il 10 novembre 2026)
- D.Lgs. 1° settembre 1993, n. 385 – Testo unico bancario, art. 120-ter (estinzione anticipata); art. 120-quater (portabilità) (Normattiva, consultata il 10 novembre 2026)
Hai trovato un errore? Scrivici e lo correggiamo.