 Verifiche
 Documenti
 Difetti e lavori
 Condominio
 Mutuo
 Ristrutturare
 Pratiche
 Bonus
 Cantiere e imprese
 Efficienza
 Strutture
 Sottotetti
 Impianti
 Pavimenti
 Pareti
 Serramenti
 Arredo
 Progetti
 Bagno
 Camere
 Idee e stili
 Piccoli spazi
 Fai da te
 Giardino
 Lavori del mese
 Piante
 Rose
 Potature
 Orto
 Frutteto
 Balcone
 Parassiti
 Progettare
 Confini
 Piscine e opere
 Da appartamento
 Aromatiche
 Piante grasse
 Alberi
 Prato
 Cura
 Attrezzi
 Laghetto
 Botanica
 Vivere la casa
 Cucinare
 Manutenzione
 Piccoli lavori
 Impianti
 Consumi
 Colori
 Sicurezza
 Condominio
 Ho un problema
 Crepe
 Umidità e muffa
 Infiltrazioni
 Strutture
 Rumori
 Difetti dei lavori
 Salubrità
 Vicini
 Indagini
 Strumenti
 Servizi
 Comprare casa · Mutuo e costi d'acquistoApprofondimento
Ammortamento del mutuo: francese o italiano?
Cos’è l’ammortamento del mutuo?
L’ammortamento è il modo in cui restituisci il prestito, rata dopo rata. Il piano di ammortamento lo mette per iscritto: l’importo erogato, l’ammontare di ogni rata, la periodicità (mensile, trimestrale, semestrale), la data entro cui il debito va pagato e il debito residuo dopo ogni pagamento.
Ogni rata è fatta di due parti:
- la quota capitale, cioè la parte del prestito che restituisci;
- la quota interessi, cioè il compenso della banca, calcolato sul debito che ti resta.
Siccome gli interessi si calcolano sul debito residuo, più in fretta restituisci capitale, meno interessi paghi. È tutta qui la differenza tra i metodi: come si distribuisce il capitale lungo gli anni.
Come funziona l’ammortamento alla francese?
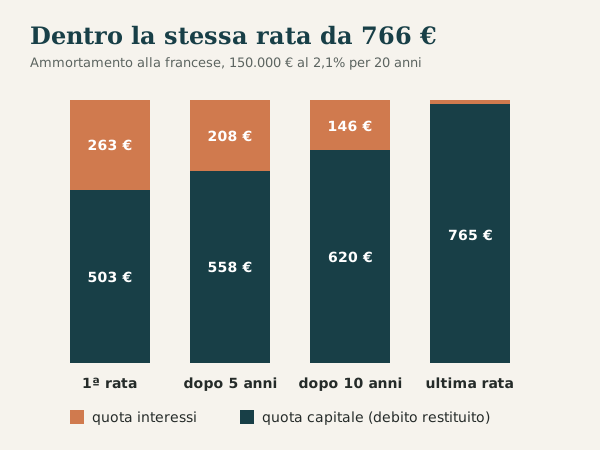
È il metodo più diffuso in Italia. La rata è costante (con il tasso fisso), ma dentro cambia composizione: all’inizio si pagano soprattutto interessi, poi, man mano che il debito scende, la quota interessi diminuisce e la quota capitale aumenta.
Con l’esempio della Banca d’Italia, 150.000 € a tasso fisso del 2,1% per 20 anni, la rata è di 766 € al mese. Ecco come si divide (calcolo con rate mensili):
| Momento | Quota interessi | Quota capitale |
|---|---|---|
| 1ª rata | 263 € | 503 € |
| Dopo 5 anni | 208 € | 558 € |
| Dopo 10 anni | 146 € | 620 € |
| Ultima rata | 1 € | 765 € |
Il vantaggio è la prevedibilità: la rata non cambia e il bilancio familiare si pianifica facilmente. Lo svantaggio è che nei primi anni il debito scende lentamente: dopo dieci anni su venti hai restituito meno della metà del capitale.
Come funziona l’ammortamento all’italiana?
Con l’ammortamento all’italiana la quota capitale è sempre la stessa: il debito viene diviso in parti uguali, una per rata. Gli interessi, calcolati sul debito che scende, diminuiscono a ogni rata, e così la rata diminuisce nel tempo.
Con lo stesso esempio, 150.000 € al 2,1% per 20 anni, la quota capitale è di 625 € al mese. La prima rata è di 888 €, l’ultima di 626 €.
Il vantaggio è che restituisci capitale più in fretta e quindi paghi meno interessi. Lo svantaggio sono le prime rate più alte, proprio negli anni in cui di solito si sostengono anche le spese della casa nuova.
Ammortamento del mutuo: francese o italiano, quale costa meno?
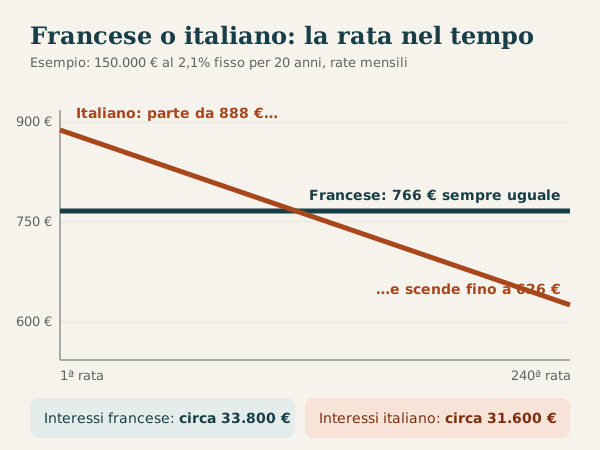
Mettiamo i due metodi fianco a fianco, sempre con 150.000 € al 2,1% fisso per 20 anni:
| Francese | Italiano | |
|---|---|---|
| Prima rata | 766 € | 888 € |
| Ultima rata | 766 € | 626 € |
| Interessi totali | circa 33.800 € | circa 31.600 € |
| Debito dopo 10 anni | circa 83.000 € | 75.000 € |
| Pregi | Rata stabile, facile da pianificare | Meno interessi, debito che scende più in fretta |
| Limiti | Più interessi, debito lento nei primi anni | Prime rate più alte di circa il 16% |
L’italiano costa meno, ma il motivo non è un tasso più basso: semplicemente restituisci prima il capitale. Lo stesso risparmio, o quasi, lo puoi ottenere con un mutuo alla francese facendo un’estinzione parziale appena hai dei risparmi: per i mutui sulla casa è senza penali.
In pratica:
- francese se vuoi una rata stabile e i primi anni sono già impegnativi;
- italiano se reggi bene la rata più alta all’inizio e vuoi spendere meno interessi;
- in entrambi i casi la sostenibilità va verificata sulla rata più alta: con l’italiano è la prima.
Esistono altri metodi di ammortamento?
Sì, ma per i mutui casa in Italia sono rari:
- ammortamento alla tedesca: gli interessi si pagano in anticipo, all’inizio di ogni periodo, compresa una quota alla firma; la rata è costante come nel francese;
- ammortamento all’americana: durante il mutuo si pagano solo interessi e il capitale si restituisce tutto insieme alla scadenza. Richiede di accantonare da soli l’intera somma: per la casa è una scelta molto rischiosa.
Esistono poi formule con rata costante e durata variabile, in cui con il tasso variabile cambia il numero delle rate invece dell’importo: se le incontri, chiedi alla banca qual è la durata massima prevista dal contratto.
Come si legge il piano di ammortamento prima di firmare?
Per i mutui a tasso fisso una tabella di ammortamento di esempio è inclusa nel PIES, il prospetto che la banca ti consegna prima della firma. Controlla:
- numero e periodicità delle rate: 240 rate mensili non sono la stessa cosa di 40 semestrali;
- la colonna del debito residuo: ti dice quanto dovresti restituire se un giorno volessi chiudere il mutuo o spostarlo in un’altra banca;
- la quota interessi anno per anno: è quella che conta per la detrazione Irpef, che cambia di anno in anno;
- eventuali periodi di preammortamento, in cui si pagano solo interessi.
Per vedere il piano con i tuoi numeri, rata per rata, usa Mutuo Giusto: confronta i quattro metodi sullo stesso mutuo, mostra quando la quota capitale supera la quota interessi, simula un’estinzione anticipata e ti fa scaricare il piano per Excel. Per il quadro completo della scelta, dal tasso al TAEG, c’è la guida su come scegliere il mutuo; per il tasso, l’approfondimento su mutuo a tasso fisso o variabile.
Quando serve un tecnico per il mutuo?
Il metodo di ammortamento si sceglie con la banca; la casa, invece, va verificata prima. Se l’immobile ha difformità edilizie o catastali, la perizia della banca o il notaio possono fermare tutto tra compromesso e rogito.
Con il primo orientamento sui documenti di La Casa Giusta ci mandi i documenti che ti ha dato l’agenzia e un tecnico ti dice cosa manca e cosa conviene approfondire prima della proposta d’acquisto. L’elenco completo è nella guida sui documenti da chiedere prima del compromesso.
Domande frequenti
Posso chiedere alla banca l'ammortamento all'italiana?
Puoi chiederlo, ma non tutte le banche lo offrono: in Italia il metodo più diffuso è quello alla francese. Se ti interessa, domandalo esplicitamente e fatti consegnare il PIES con il piano di ammortamento, per confrontarlo con l'offerta alla francese.
Dove trovo il piano di ammortamento del mio mutuo?
Per i mutui a tasso fisso una tabella di ammortamento di esempio è inclusa nel PIES. Dopo la firma puoi chiederne alla banca, gratis e in qualsiasi momento, una versione aggiornata.
Con il tasso variabile il piano di ammortamento cambia?
Sì: a ogni variazione del tasso la banca ricalcola le rate sul debito che resta. La durata di solito non cambia, cambia l'importo della rata e quindi la divisione tra capitale e interessi.
Il metodo di ammortamento cambia la detrazione degli interessi?
Sì, perché si detraggono gli interessi e non il capitale. Con l'ammortamento alla francese la quota interessi è alta nei primi anni e poi scende, quindi anche l'importo detraibile cambia di anno in anno.
Conviene di più estinguere in anticipo all'inizio o alla fine?
In genere all'inizio, perché il debito residuo è più alto e gli interessi che eviti sono di più. Verso la fine del mutuo le rate sono fatte quasi solo di capitale, e un versamento anticipato fa risparmiare poco.
Fonti
- Il mutuo ipotecario in parole semplici (Le guide della Banca d'Italia), Piano di ammortamento; Quale durata mi conviene; Imposte e agevolazioni fiscali; Il mutuo dalla A alla Z (Banca d'Italia, consultata il 10 novembre 2026)
- D.Lgs. 1° settembre 1993, n. 385 – Testo unico bancario, art. 120-ter (estinzione anticipata dei mutui immobiliari) (Normattiva, consultata il 10 novembre 2026)
Hai trovato un errore? Scrivici e lo correggiamo.