 Verifiche
 Documenti
 Difetti e lavori
 Condominio
 Mutuo
 Ristrutturare
 Pratiche
 Bonus
 Cantiere e imprese
 Efficienza
 Strutture
 Sottotetti
 Impianti
 Pavimenti
 Pareti
 Serramenti
 Arredo
 Progetti
 Bagno
 Camere
 Idee e stili
 Piccoli spazi
 Fai da te
 Giardino
 Lavori del mese
 Piante
 Rose
 Potature
 Orto
 Frutteto
 Balcone
 Parassiti
 Progettare
 Confini
 Piscine e opere
 Da appartamento
 Aromatiche
 Piante grasse
 Alberi
 Prato
 Cura
 Attrezzi
 Laghetto
 Botanica
 Vivere la casa
 Cucinare
 Manutenzione
 Piccoli lavori
 Impianti
 Consumi
 Colori
 Sicurezza
 Condominio
 Ho un problema
 Crepe
 Umidità e muffa
 Infiltrazioni
 Strutture
 Rumori
 Difetti dei lavori
 Salubrità
 Vicini
 Indagini
 Strumenti
 Servizi
 Comprare casa · Mutuo e costi d'acquistoApprofondimento
Mutuo a tasso fisso o variabile: quale scegliere
Che differenza c’è tra tasso fisso o variabile?
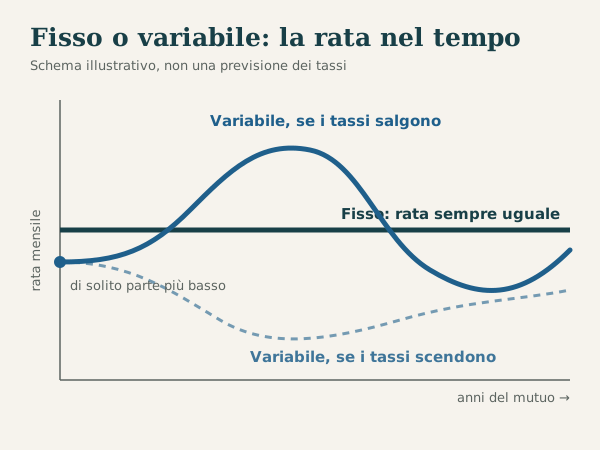
Nel mutuo a tasso fisso il tasso di interesse resta quello del contratto per tutta la durata: sai fin dal primo giorno quanto pagherai a ogni rata e quanto ti costerà il mutuo in totale. Lo svantaggio è che non approfitti di un eventuale calo dei tassi di mercato e che, a fronte della certezza, la banca applica spesso condizioni più onerose.
Nel mutuo a tasso variabile il tasso cambia a scadenze prestabilite perché segue un parametro di riferimento dei mercati. A parità di durata, all’inizio i tassi variabili sono più bassi di quelli fissi, ma possono aumentare nel tempo e far salire la rata anche in misura consistente.
La Banca d’Italia riassume così: il fisso è consigliato a chi teme che i tassi crescano e vuole essere certo degli importi fin dalla firma; il variabile a chi vuole un tasso in linea con il mercato e comunque può sostenere eventuali aumenti della rata.
Come si forma il tasso: Euribor, IRS e spread?
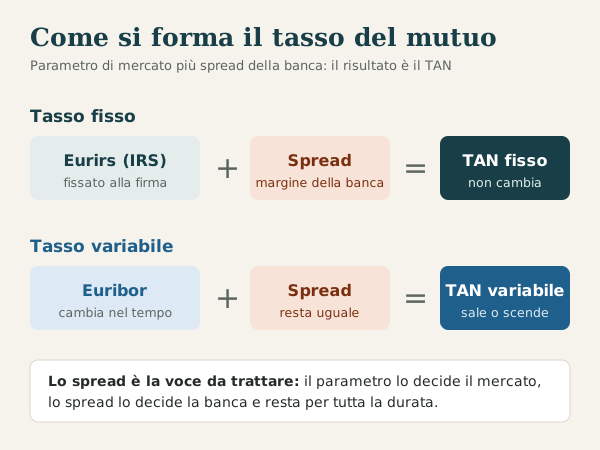
Il tasso che paghi, il TAN, è la somma di due pezzi:
- un parametro di mercato: per il fisso di solito l’Eurirs (o IRS), un tasso interbancario europeo legato alla durata; per il variabile l’Euribor, il tasso a cui le banche europee si prestano denaro, oppure il tasso ufficiale della Banca centrale europea;
- lo spread, la maggiorazione che aggiunge la banca.
Lo spread è scritto nel contratto e non cambia. Nel variabile, quindi, quello che si muove è solo il parametro: se l’Euribor sale di un punto, il tuo tasso sale di un punto. Il parametro lo decide il mercato; lo spread lo decide la banca, ed è la voce su cui ha senso trattare.
Quanto può salire la rata con il tasso variabile?
Il modo più onesto per scegliere è fare uno stress test: calcolare la rata con il tasso di oggi e con un tasso più alto di uno, due, tre punti. Prendiamo l’esempio della Banca d’Italia, un mutuo di 150.000 € per 20 anni, e vediamo come cambia la rata al variare del tasso (calcolo con ammortamento alla francese e rate mensili):
| Tasso del mutuo | Rata mensile | Differenza sul 2,1% |
|---|---|---|
| 1,1% | 697 € | −69 € |
| 2,1% | 766 € | — |
| 3,1% | 839 € | +73 € |
| 4,1% | 917 € | +151 € |
Nella realtà il variabile non cambia tutto subito: se dopo cinque anni il tasso passasse dal 2,1% al 4,1%, la rata sul debito che resta (circa 118.000 €) salirebbe a circa 880 € per i 15 anni restanti. È comunque oltre 110 € al mese in più, per molti anni.
La domanda da farti è semplice: se la rata salisse così, rientrerebbe ancora in un terzo del tuo reddito disponibile? Se la risposta è no, il variabile è un rischio che non ti conviene correre. Ricorda anche che l’effetto di un rialzo è più forte sui mutui più lunghi.
Quando conviene il variabile e quando il fisso?
Un criterio pratico è l’Euribor di pareggio: il tasso fisso meno lo spread del variabile. Se il fisso è al 3,1% e il variabile è Euribor + 0,9%, il pareggio è al 2,2%. Il variabile costa meno del fisso finché l’Euribor medio dei prossimi anni resta sotto quel valore.
| Situazione | Orientamento |
|---|---|
| Il fisso costa poco più del variabile di oggi | La certezza costa poco: il fisso è spesso la scelta più tranquilla |
| Il variabile parte molto più basso e la rata resterebbe sostenibile anche con +2 punti | Il variabile può avere senso, se accetti l’incertezza |
| Il bilancio familiare è già al limite | Meglio il fisso, o una durata più lunga, o un importo più basso |
| Pensi di estinguere presto il mutuo | Il variabile pesa meno, perché resti esposto per meno tempo |
Nessuno conosce l’andamento futuro dei tassi: ogni scenario è un’ipotesi, non una previsione. Lo strumento Mutuo Giusto calcola l’Euribor di pareggio con i tuoi numeri e mostra la rata in cinque scenari, dal tasso stabile al rialzo forte, con lo stress test rispetto al tuo reddito.
Cosa sono il tasso misto, il doppio tasso e il cap?
Tra fisso e variabile ci sono soluzioni intermedie:
- tasso misto: il tasso può passare da fisso a variabile, o viceversa, a scadenze fisse o a condizioni indicate nel contratto. Per esempio, fisso per i primi anni e poi variabile. Vantaggi e svantaggi sono, a periodi alterni, quelli dell’uno e dell’altro;
- doppio tasso: il mutuo è diviso in due parti, una a tasso fisso e una a tasso variabile, per equilibrare vantaggi e svantaggi;
- variabile con cap: un tasso variabile con un tetto massimo che non può superare. Protegge dai rialzi forti, ma di norma lo si paga con uno spread più alto.
Con il tasso misto leggi bene quando cambia il tasso, come si calcola dopo il cambio e se puoi scegliere tu a ogni scadenza.
Come evitare le trappole nelle offerte?
Tre controlli prima di scegliere:
- Tasso di ingresso o a regime? Alcune offerte hanno un tasso molto basso solo per i primi mesi. Conta il tasso che pagherai per il resto della durata.
- Quale Euribor? Il variabile può seguire l’Euribor a 1, 3 o 6 mesi: cambia la frequenza con cui la rata si aggiorna.
- Il TAEG, non solo il TAN. Due offerte con lo stesso tasso possono costare in modo diverso per istruttoria, perizia, polizze e incasso della rata. Per il variabile il TAEG è un esempio, ma serve comunque a confrontare offerte dello stesso tipo.
Il confronto completo delle voci del PIES e degli altri costi è nella guida su come scegliere il mutuo. E ricorda che la scelta non è definitiva: con la portabilità puoi spostare il mutuo in un’altra banca, senza costi, se in futuro trovi condizioni migliori.
Quando serve un tecnico prima di scegliere il mutuo?
Fisso o variabile, la banca concede il mutuo su una casa che deve poter fare da garanzia. Se l’immobile ha difformità edilizie o catastali, la pratica può fermarsi proprio quando i tempi stringono, tra compromesso e rogito.
Prima di firmare la proposta d’acquisto conviene far guardare i documenti della casa: con il primo orientamento sui documenti di La Casa Giusta un tecnico ti dice cosa manca e cosa verificare. Per capire come si divide ogni rata tra capitale e interessi, leggi anche l’approfondimento sull’ammortamento del mutuo, francese o italiano.
Domande frequenti
Con il tasso variabile la rata cambia ogni mese?
Cambia alle scadenze previste dal contratto, che seguono il parametro scelto (per esempio l'Euribor a 1 o a 3 mesi). La rata viene ricalcolata sul debito che resta con il nuovo tasso: leggi nel contratto ogni quanto avviene.
Posso passare dal variabile al fisso dopo la firma?
Puoi chiedere alla tua banca di rinegoziare il tipo di tasso, oppure spostare il mutuo in un'altra banca con la portabilità, senza costi, a condizioni nuove. Alcuni mutui misti prevedono già nel contratto la possibilità di cambiare a scadenze fisse.
Lo spread può cambiare durante il mutuo?
No: lo spread è fissato nel contratto e resta lo stesso per tutta la durata. Nel variabile cambia solo il parametro di riferimento; nel fisso non cambia nulla. La banca non può modificare unilateralmente il tasso di interesse.
Il TAEG di un mutuo variabile è affidabile?
È un esempio calcolato con il valore attuale del parametro: se l'Euribor cambierà, cambierà anche il costo reale. Serve per confrontare offerte variabili tra loro, non per sapere quanto pagherai davvero.
Il tasso fisso conviene di più con una durata lunga?
Con le durate lunghe un rialzo dei tassi pesa di più, perché agisce su un debito alto e per molti anni: per questo chi sceglie 25 o 30 anni ha più motivi per preferire la certezza del fisso, se la differenza di tasso è piccola.
Fonti
- Il mutuo ipotecario in parole semplici (Le guide della Banca d'Italia), Tipi di mutuo; Parametro di riferimento e spread; Il mutuo dalla A alla Z (Euribor, Eurirs, TAEG, tasso di interesse) (Banca d'Italia, consultata il 10 novembre 2026)
- D.Lgs. 1° settembre 1993, n. 385 – Testo unico bancario, art. 120-quater (portabilità del mutuo) (Normattiva, consultata il 10 novembre 2026)
Hai trovato un errore? Scrivici e lo correggiamo.