 Verifiche
 Documenti
 Difetti e lavori
 Condominio
 Ristrutturare
 Pratiche
 Bonus
 Cantiere e imprese
 Efficienza
 Strutture
 Sottotetti
 Impianti
 Pavimenti
 Pareti
 Serramenti
 Arredo
 Progetti
 Bagno
 Camere
 Idee e stili
 Piccoli spazi
 Fai da te
 Giardino
 Lavori del mese
 Piante
 Rose
 Potature
 Orto
 Frutteto
 Balcone
 Parassiti
 Progettare
 Confini
 Piscine e opere
 Da appartamento
 Aromatiche
 Piante grasse
 Alberi
 Prato
 Cura
 Attrezzi
 Laghetto
 Botanica
 Vivere la casa
 Cucinare
 Manutenzione
 Piccoli lavori
 Impianti
 Consumi
 Colori
 Sicurezza
 Condominio
 Ho un problema
 Crepe
 Umidità e muffa
 Infiltrazioni
 Strutture
 Rumori
 Difetti dei lavori
 Salubrità
 Vicini
 Indagini
 Strumenti
 Servizi
 Comprare casa · Verifiche prima dell'acquistoGuida
Mutuo negato per irregolarità della casa: e la caparra?
Cosa succede alla caparra se la banca nega il mutuo per un’irregolarità?
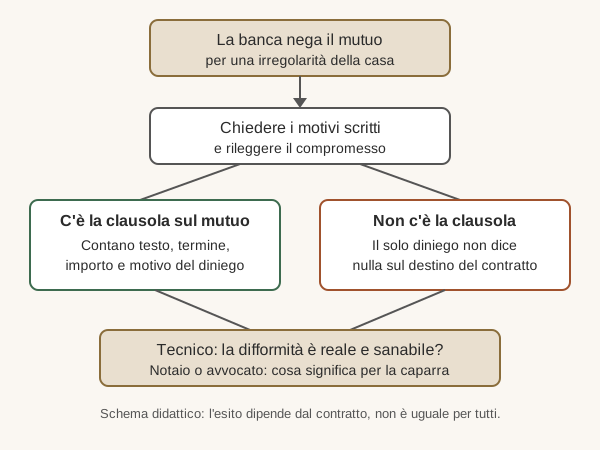
Quando il compromesso è già firmato e la banca rifiuta il finanziamento, la domanda è sempre la stessa: la caparra è persa? La risposta non si trova in una regola unica. Dipende da tre elementi: cosa c’è scritto nel contratto, perché la banca ha detto no e chi è in grado di dimostrare cosa.
Questa guida non sostituisce il parere di un notaio o di un avvocato, che sono gli unici a poter valutare il vostro contratto. Serve a un’altra cosa: capire quali verifiche tecniche fare, quali documenti raccogliere e che domande portare al professionista.
Che differenza fa una clausola sul mutuo nel compromesso?
La clausola sul mutuo è la parte del compromesso che lega l’acquisto all’ottenimento del finanziamento. Quando c’è, il suo testo (importo, termine, banca, modalità) è il primo punto da leggere. Quando manca, il diniego della banca da solo non dice nulla sul destino del contratto.
| Situazione | Cosa guardare | A chi chiedere |
|---|---|---|
| C’è una clausola sul mutuo | Parole esatte, termine, importo, a carico di chi è la richiesta | Notaio o avvocato |
| Non c’è nessuna clausola | Eventuali altre condizioni o garanzie del venditore sull’immobile | Avvocato |
| Il mutuo è concesso solo in parte | Se il contratto prevede un importo minimo | Notaio o avvocato |
| La banca nega per una difformità | Se la difformità è reale, sanabile e di chi è la responsabilità | Tecnico, poi avvocato |
Gli articoli del codice civile su caparra e condizione sono materia legale: qui non li riportiamo come regole generali perché la loro applicazione dipende dal testo del vostro compromesso.
Perché una irregolarità della casa può bloccare il mutuo?
Se i documenti dell’immobile non raccontano la stessa casa che si vede, la pratica può fermarsi. Le differenze possibili riguardano tre piani, che sono distinti:
- titoli edilizi: le pratiche depositate in Comune e le loro tavole;
- catasto: visura e planimetria depositate all’Agenzia delle Entrate;
- stato reale: come è fatta oggi la casa.
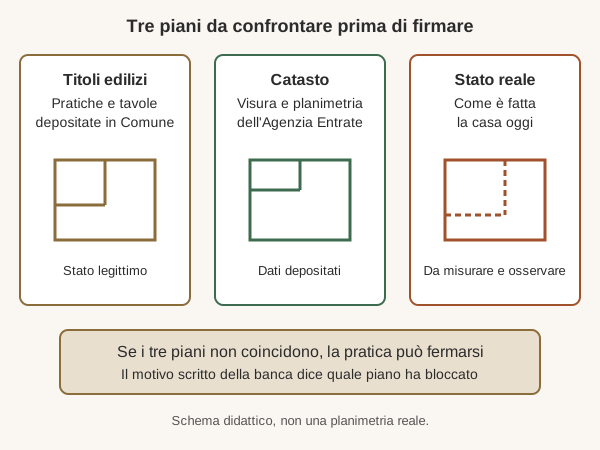
Quale di questi tre piani abbia fermato la pratica lo dice il motivo scritto della banca, non una nostra ipotesi. Per questo il primo documento da ottenere dopo il diniego è la comunicazione della banca con le ragioni.
Cosa dice la legge su stato legittimo, tolleranze e catasto?
Sono tre norme che spesso vengono confuse. Tutte e tre sono verificabili sul testo ufficiale.
| Tema | Cosa prevede (in sintesi) | Riferimento |
|---|---|---|
| Stato legittimo | Si ricava dal titolo che ha previsto la costruzione o ne ha legittimato l’esistenza, oppure dall’ultimo titolo che ha disciplinato un intervento sull’intero immobile, integrato dai titoli successivi per gli interventi parziali | DPR 380/2001, art. 9-bis, comma 1-bis |
| Parti comuni e singola unità | Le difformità sulle parti comuni non entrano nella dimostrazione dello stato legittimo della singola unità | DPR 380/2001, art. 9-bis, comma 1-ter |
| Tolleranze | Il mancato rispetto dei parametri non costituisce violazione edilizia se contenuto entro il 2 per cento delle misure previste nel titolo; la dichiarazione di un tecnico abilitato può accompagnare l’atto di trasferimento | DPR 380/2001, art. 34-bis, commi 1 e 3 |
| Titolo nell’atto | Gli atti tra vivi che trasferiscono diritti reali su edifici la cui costruzione è iniziata dopo il 17 marzo 1985 sono nulli e non possono essere stipulati se non risultano gli estremi del permesso di costruire o del permesso in sanatoria | DPR 380/2001, art. 46, comma 1 |
La planimetria catastale non è il titolo edilizio: le due verifiche sono distinte e la banca può guardarle entrambe.
Per l’articolo 34-bis la norma prevede anche soglie diverse per alcuni interventi realizzati in passato: non le riportiamo qui perché dipendono dalla data di realizzazione e dalle dimensioni dell’unità. Un tecnico può dirvi quale si applica alla vostra casa.
Per l’articolo 46 la norma disciplina anche casi particolari, come la conferma dell’atto: il notaio verifica, al rogito, cosa si applica al vostro atto.
Cosa verificare prima del compromesso per proteggere la caparra?
Il momento migliore per scoprire una difformità è prima della firma, quando si può ancora trattare, chiedere una regolarizzazione o rinunciare. Una checklist essenziale:
- Titoli edilizi: farsi dare dal venditore i titoli o chiederli in Comune con l’accesso agli atti. Dettagli nella guida sui documenti da chiedere prima del compromesso.
- Stato legittimo: capire quale titolo lo definisce, seguendo la guida sullo stato legittimo dell’immobile.
- Confronto con la planimetria catastale: differenze di stanze, aperture, tramezzi, ampliamenti. La distinzione è spiegata in difformità catastali e urbanistiche.
- Stato reale: misurare e osservare cosa è stato modificato rispetto ai disegni (tramezzi spostati, verande chiuse, soppalchi, cambi d’uso).
- Tolleranze: se emergono scostamenti di misura, farli valutare da un tecnico alla luce della guida sulle tolleranze costruttive.
- Clausola sul mutuo: chiedere al notaio o all’avvocato che il compromesso dica con precisione cosa succede se il finanziamento non viene concesso, entro quando e per quali motivi.
- Termine per regolarizzare: se il venditore deve sistemare qualcosa, che sia scritto cosa, a spese di chi e entro quando.
Cosa fare se il problema emerge solo con la perizia della banca?
Se il diniego è già arrivato, conviene procedere con ordine e senza decisioni a caldo.
- Conservare tutto: compromesso, eventuali scritture integrative, ricevute della caparra, comunicazioni con banca e agenzia.
- Chiedere alla banca i motivi per iscritto e quali documenti o difformità hanno bloccato la pratica.
- Non lasciar scadere i termini: controllare nel compromesso date e scadenze (rogito, mutuo, eventuali clausole) prima di qualsiasi altra mossa.
- Far verificare la difformità a un tecnico: se è reale, di che tipo è, se risulta regolarizzabile e con quali passaggi in Comune.
- Portare tutto a notaio o avvocato: il contratto e la relazione tecnica insieme permettono di capire se il venditore può sanare, se si può rinegoziare o se conviene un’altra strada.
- Valutare un’altra banca solo dopo aver capito la causa: una difformità reale non scompare cambiando istituto.
Cosa succede alla caparra in uno specifico caso lo stabilisce chi legge il contratto: nessuna guida può dirlo al posto suo.
Quando serve un tecnico, e quale?
Serve un tecnico quando la causa del diniego riguarda titoli edilizi, catasto o stato reale, oppure quando dai documenti emergono differenze che non si sanno interpretare. Serve un notaio o un avvocato per tutto ciò che riguarda il contratto, la caparra e i termini. Le due figure lavorano meglio insieme: la relazione tecnica dice cosa c’è, il professionista legale dice cosa significa per voi.
Se non avete ancora firmato, il passo più utile è far esaminare i documenti prima: il servizio di esame documentale serve proprio a questo. Per il quadro generale della sezione, vedete tutte le guide su Comprare casa.
Domande frequenti
Se la banca nega il mutuo, il compromesso si scioglie da solo?
Dipende dal contratto. Se nel compromesso non c'è una clausola che lega l'acquisto al mutuo, il solo diniego della banca non è detto che sciolga l'impegno. Prima di muoversi conviene far leggere il testo a un notaio o a un avvocato.
Cosa devo chiedere alla banca dopo il diniego?
I motivi per iscritto e l'indicazione di quale documento o quale difformità ha bloccato la pratica. Serviranno al tecnico per capire se il problema è reale e al notaio o all'avvocato per valutare la vostra posizione.
Il venditore può regolarizzare la difformità e far ripartire il mutuo?
A volte sì, ma dipende dal tipo di difformità, dal Comune e dai tempi previsti nel compromesso. Un tecnico può dire se una regolarizzazione è praticabile; i termini del contratto vanno letti da notaio o avvocato.
Una piccola differenza di misure rispetto al progetto è un problema?
Il Testo unico edilizia (art. 34-bis, comma 1) prevede che il mancato rispetto dei parametri non costituisca violazione edilizia se contenuto entro il 2 per cento delle misure del titolo abilitativo; per alcuni interventi più datati la norma prevede soglie diverse. Se la differenza supera quella misura, o riguarda altro che le misure, la valutazione spetta a un tecnico sul caso concreto.
La planimetria catastale uguale alla casa basta per il mutuo?
Di per sé no: catasto e titoli edilizi sono due verifiche diverse. Lo stato legittimo si ricostruisce dai titoli edilizi (DPR 380/2001, art. 9-bis), non dalla sola planimetria catastale. Quale dei due documenti abbia fermato la banca lo dice il suo motivo scritto.
Posso farmi aiutare prima di firmare il compromesso?
Sì, ed è il momento più utile. Un esame dei documenti edilizi e catastali prima della firma permette di vedere le differenze quando si può ancora negoziare, inserire una clausola o rinunciare.
Fonti
- D.P.R. 6 giugno 2001, n. 380 – Testo unico dell'edilizia, art. 9-bis, commi 1-bis e 1-ter (stato legittimo) (Normattiva, consultata il 13 novembre 2026)
- D.P.R. 6 giugno 2001, n. 380 – Testo unico dell'edilizia, art. 34-bis, commi 1 e 2 (tolleranze costruttive) (Normattiva, consultata il 13 novembre 2026)
- D.P.R. 6 giugno 2001, n. 380 – Testo unico dell'edilizia, art. 46, comma 1 (nullità degli atti senza gli estremi del titolo) (Normattiva, consultata il 13 novembre 2026)
Hai trovato un errore? Scrivici e lo correggiamo.