 Verifiche
 Documenti
 Difetti e lavori
 Condominio
 Mutuo
 Ristrutturare
 Pratiche
 Bonus
 Cantiere e imprese
 Efficienza
 Strutture
 Sottotetti
 Impianti
 Pavimenti
 Pareti
 Serramenti
 Arredo
 Progetti
 Bagno
 Camere
 Idee e stili
 Piccoli spazi
 Fai da te
 Giardino
 Lavori del mese
 Piante
 Rose
 Potature
 Orto
 Frutteto
 Balcone
 Parassiti
 Progettare
 Confini
 Piscine e opere
 Da appartamento
 Aromatiche
 Piante grasse
 Alberi
 Prato
 Cura
 Attrezzi
 Laghetto
 Botanica
 Vivere la casa
 Cucinare
 Manutenzione
 Piccoli lavori
 Impianti
 Consumi
 Colori
 Sicurezza
 Condominio
 Ho un problema
 Crepe
 Umidità e muffa
 Infiltrazioni
 Strutture
 Rumori
 Difetti dei lavori
 Salubrità
 Vicini
 Indagini
 Strumenti
 Clima Giusto
 Potenza Giusta
 Mutuo Giusto
 Trova l’azienda o il professionista
 Servizi
 Comprare casa · Mutuo e finanziamentoGuida
Garanzia Consap mutuo prima casa giovani: cosa verificare
Questa guida non riporta requisiti, percentuali, importi e scadenze della garanzia: possono cambiare nel tempo e vanno verificati con la banca e sulle fonti ufficiali. Ultimo controllo editoriale: 14/11/2026.
Cosa si intende per garanzia Consap sul mutuo prima casa?
«Garanzia Consap» è l’espressione che ricorre nelle notizie sul mutuo prima casa per i giovani. In questa guida non descriviamo il funzionamento del Fondo: riportiamo solo ciò che abbiamo potuto verificare sulle fonti indicate in pagina, e su questo punto preferiamo rinviare alla banca e alle fonti ufficiali.
A nostro avviso conviene leggerla come un tema di finanziamento, da chiarire con la banca, e non come una questione di prezzo o di regolarità della casa.
Requisiti, quote e scadenze: dove verificarli?
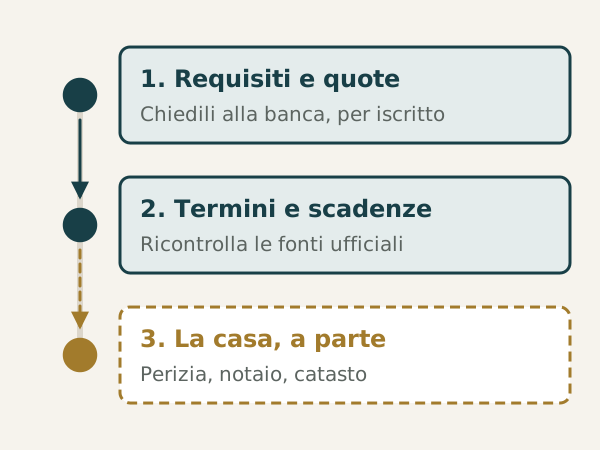
Non riportiamo qui requisiti, percentuali di copertura, soglie e scadenze: sono dati che incidono sulla tua decisione e che possono cambiare, quindi vanno letti nella versione aggiornata. Consigliamo di chiedere alla banca un elenco scritto delle condizioni e di confrontarlo con le fonti ufficiali del Fondo.
Alcuni titoli di giornale parlano di proroghe o novità: prima di fidarti guarda la data e controlla se si tratta di una norma in vigore o di una proposta ancora in esame.
Come verificare se si può chiedere la garanzia Consap?
Questa guida non elenca i destinatari: la risposta dipende dalla tua situazione e dalle condizioni aggiornate, e non si può stabilire a distanza. Come traccia per il colloquio con la banca, una checklist di redazione:
| Cosa chiedere | A chi |
|---|---|
| Requisiti personali e del nucleo familiare | Banca e fonti ufficiali del Fondo |
| Quota di mutuo coperta dalla garanzia e importo massimo finanziabile | Banca |
| Tipo di immobile e di acquisto ammessi | Banca |
| Termine entro cui presentare la domanda e fare il rogito | Banca e fonti ufficiali |
Dove verificare i limiti della garanzia: importo, casa e tipo di acquisto?
Importo del mutuo, tipo di abitazione e modalità di acquisto possono essere soggetti a limiti: chiedi alla banca di indicarteli per iscritto prima del compromesso, così da non scoprirli a trattativa avanti.
La garanzia Consap vale anche se la casa ha irregolarità?
Nessuna delle fonti che abbiamo letto collega la garanzia alla regolarità urbanistica della casa. A nostro avviso, per questo, conviene tenere separati i due piani: la garanzia è un tema di mutuo, la regolarità dell’immobile resta un tema a parte, da chiarire prima di impegnarsi.
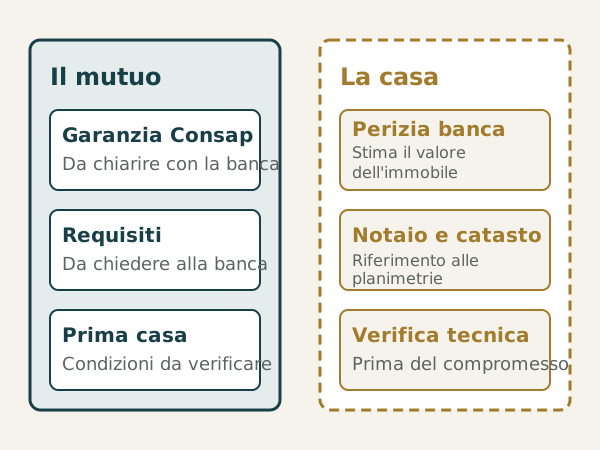
Tre punti sono documentati:
- la perizia è, spiega la Banca d’Italia, una valutazione prudenziale che ha lo scopo di proteggere il finanziatore, e il prezzo di acquisto può differire da quel valore;
- negli atti pubblici e nelle scritture private autenticate che trasferiscono diritti reali su fabbricati già esistenti (esclusi i diritti reali di garanzia) servono, per le unità immobiliari urbane e a pena di nullità, oltre all’identificazione catastale, il riferimento alle planimetrie depositate in catasto e la dichiarazione degli intestatari sulla conformità allo stato di fatto dei dati catastali e delle planimetrie. La dichiarazione può essere sostituita da un’attestazione di conformità rilasciata da un tecnico abilitato alla presentazione degli atti di aggiornamento catastale. Prima della stipula il notaio individua gli intestatari catastali e verifica la loro conformità con le risultanze dei registri immobiliari (legge 52/1985, art. 29, comma 1-bis);
- se mancano il riferimento alle planimetrie depositate in catasto, oppure la dichiarazione degli intestatari sulla conformità, oppure l’attestazione di conformità del tecnico abilitato, e la mancanza non dipende dall’inesistenza delle planimetrie o dalla loro difformità dallo stato di fatto, l’atto può essere confermato anche da una sola delle parti con un atto successivo, nella stessa forma, che contenga gli elementi omessi (comma 1-ter);
- nei territori in cui vige il regime tavolare, le regioni a statuto speciale e le province autonome adottano disposizioni per applicare queste regole, in modo da assicurare il necessario coordinamento con l’ordinamento tavolare (nota di aggiornamento all’art. 29, che richiama l’art. 19, comma 16, del D.L. 78/2010).
Non possiamo dire, sulla base delle fonti lette, come una banca tratti una casa con difformità: è un chiarimento da chiedere direttamente a banca e notaio.
Cosa controllare sulla casa prima di chiedere il mutuo?
Una checklist di redazione, da fare prima del compromesso:
| Controllo | Perché | Dove approfondire |
|---|---|---|
| Requisiti tuoi e del tuo nucleo | Capire se rientri nella garanzia e a quale quota | Banca e fonti ufficiali del Fondo |
| Termini in vigore | Tenere conto di scadenze e novità nei tempi del rogito | Banca e fonti ufficiali |
| Planimetria catastale e stato reale | Per le unità immobiliari urbane l’atto richiede la dichiarazione degli intestatari o l’attestazione di un tecnico abilitato sulla conformità catastale | Difformità catastali e urbanistiche |
| Titoli edilizi e stato legittimo | Capire cosa è stato autorizzato | Stato legittimo dell’immobile |
| Spese oltre alle rate | Perito, notaio e iscrizione dell’ipoteca (Banca d’Italia) | Banca |
| Elenco documenti | Non dimenticare nulla | Documenti da chiedere prima del compromesso |
Per il quadro generale puoi leggere anche comprare casa: cosa controllare.
Quando conviene farsi aiutare da un tecnico?
Quando dai documenti emergono differenze tra planimetria, catasto e stato reale, o quando non sai se i titoli edilizi bastano a chiarire la situazione. Il tecnico guarda la casa, non il mutuo: per i requisiti del Fondo il riferimento restano il gestore e la banca.
Un primo passo semplice è il primo orientamento sui documenti: ti dice cosa chiarire prima della proposta d’acquisto. Per altre guide trovi la sezione Comprare casa.
Per chi sta ancora scegliendo, una prudenza generica: non firmare impegni vincolanti fino a quando requisiti, termini e documenti dell’immobile non sono chiari.
Domande frequenti
La garanzia Consap sostituisce la perizia della banca?
No, a nostro avviso sono due cose distinte. La perizia, spiega la Banca d'Italia, è una valutazione prudenziale che serve a proteggere chi finanzia; la garanzia è un tema di finanziamento, da chiarire con la banca.
Chi mi dice se rientro nei requisiti della garanzia?
Non possiamo dirlo noi, e non lo si può stabilire a distanza. Conviene chiedere alla banca di indicare per iscritto requisiti e documenti richiesti e confrontarli con le fonti ufficiali.
Posso fidarmi dei titoli di giornale sulle proroghe della garanzia?
Conviene sempre controllare data e fonte: un titolo può riguardare una proposta o un testo ancora in esame. Prima di fissare tempi e rogito, ricontrolla termini e condizioni con banca e fonti ufficiali.
Cosa prevede la legge sul catasto nell'atto di acquisto?
Per le unità immobiliari urbane (legge 52/1985, art. 29, comma 1-bis) l'atto richiede il riferimento alle planimetrie catastali e la dichiarazione degli intestatari sulla conformità, sostituibile da un'attestazione di un tecnico abilitato. Prima della stipula il notaio confronta gli intestatari catastali con i registri immobiliari.
Quali spese ci sono oltre alle rate del mutuo?
Secondo la Banca d'Italia bisogna sostenere anche le spese per il perito, il notaio e l'iscrizione dell'ipoteca.
La garanzia vale anche se la casa ha difformità?
Nessuna delle fonti che abbiamo letto lo chiarisce, quindi non possiamo dirlo. È un punto da chiedere direttamente a banca e notaio prima di impegnarsi.
Fonti
- Il mutuo ipotecario, perizia, ipoteca e spese (Banca d'Italia, Economia per tutti, consultata il 14 novembre 2026)
- Legge 28 febbraio 1985, n. 52, art. 29, commi 1-bis e 1-ter (Normattiva, consultata il 14 novembre 2026)
Hai trovato un errore? Scrivici e lo correggiamo.